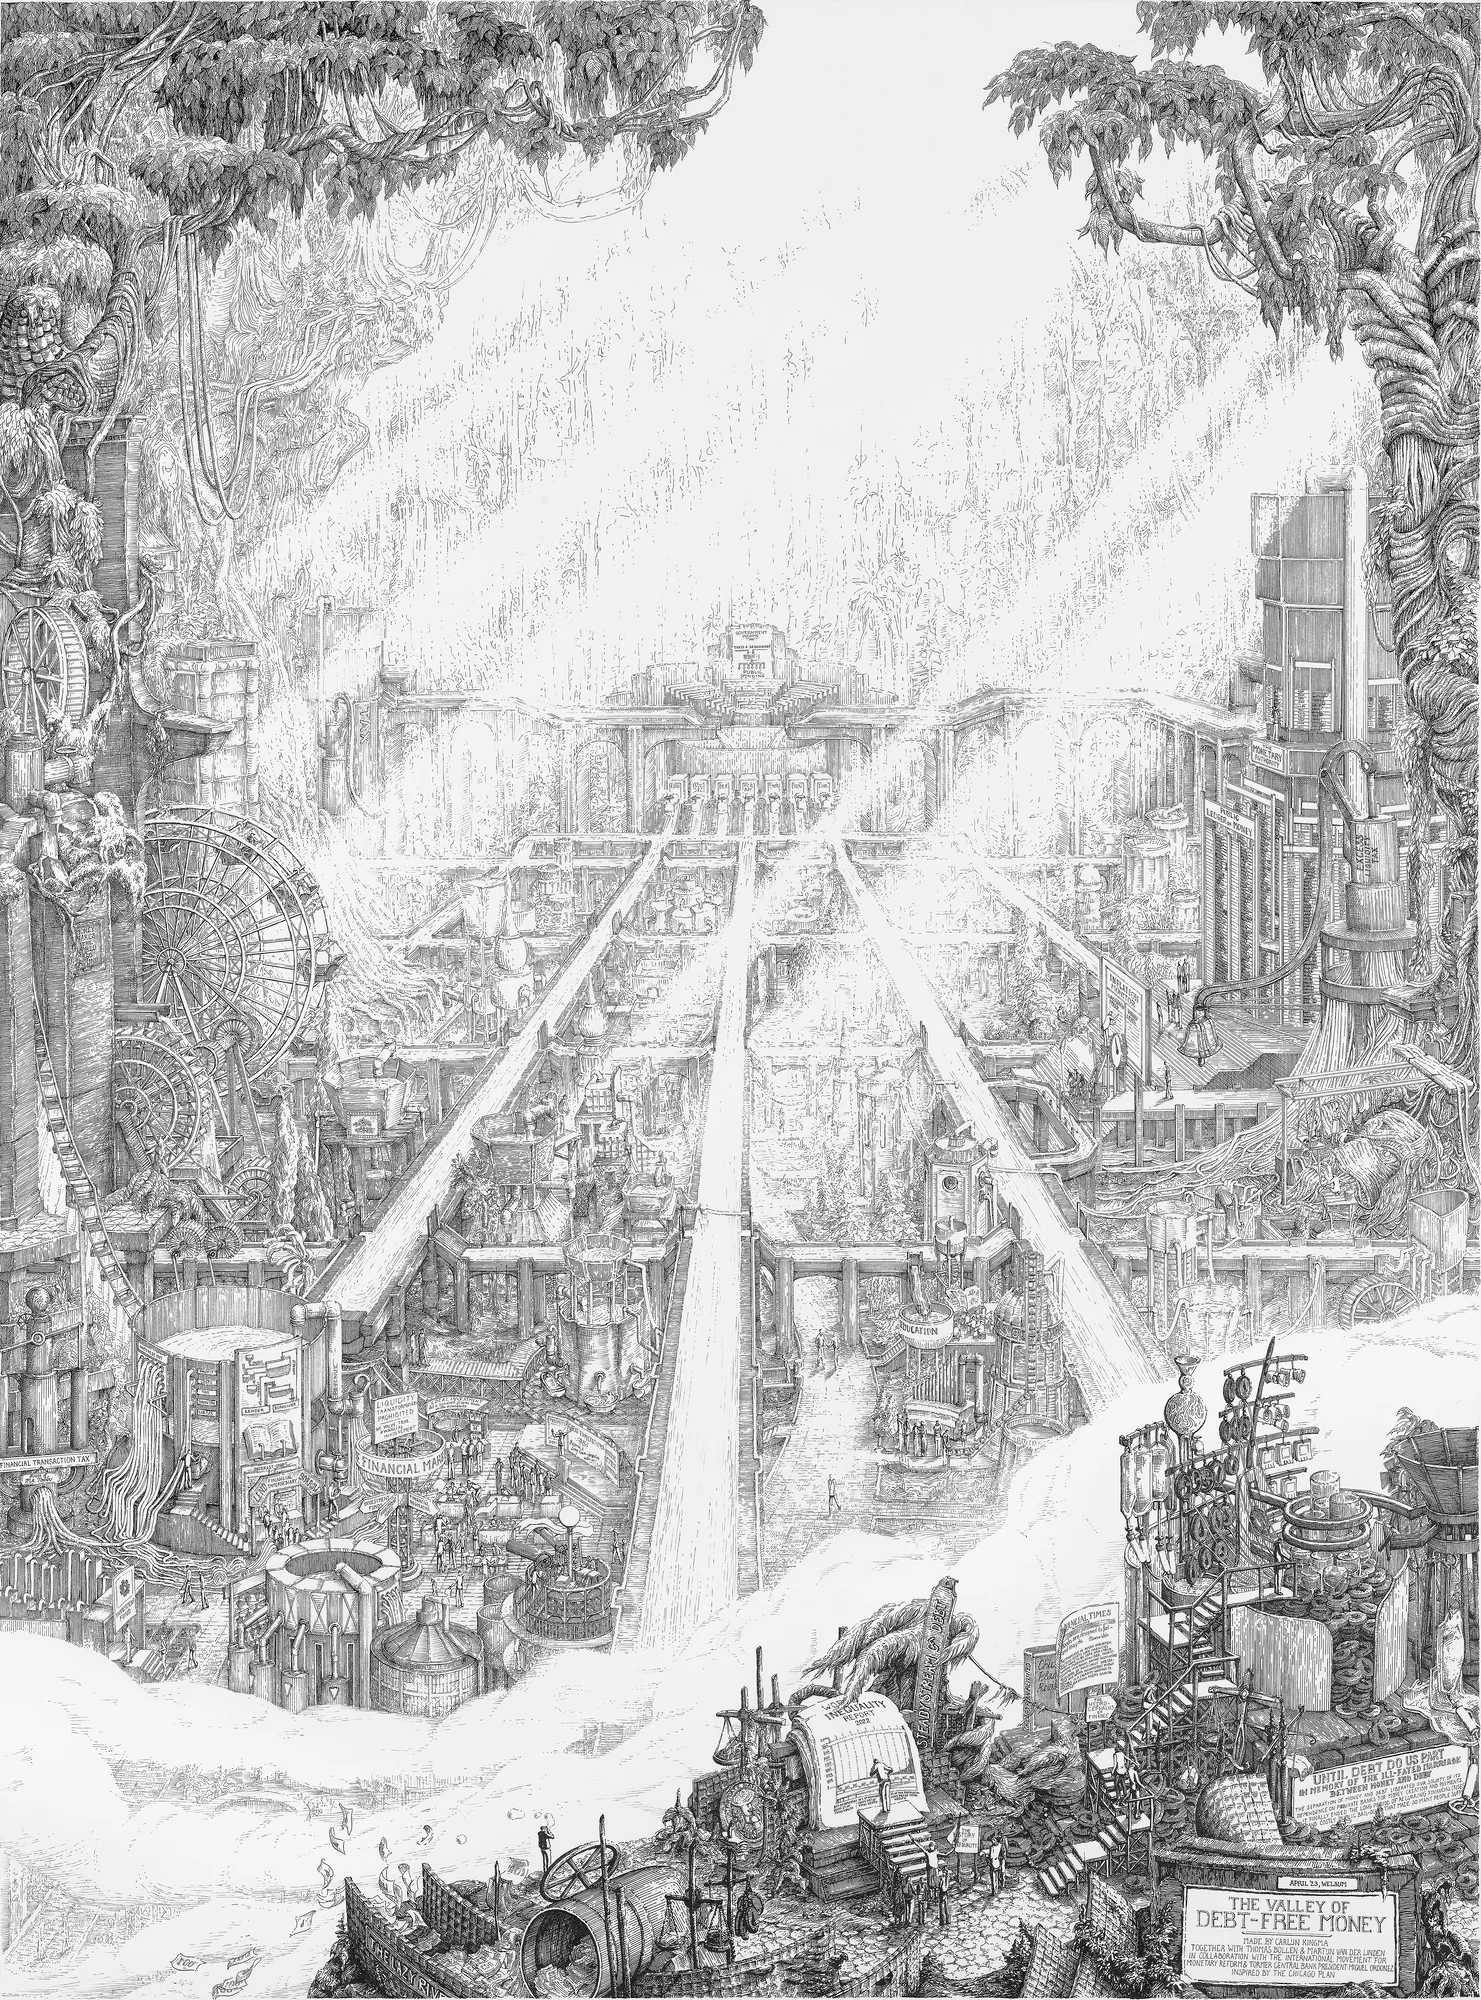
De vallei van schuldenvrij geld
Until debt do us part, ter nagedachtenis aan het ongelukkige huwelijk tussen geld en schuld
- Jaar
- 2023
- Techniek
- Rotring pen op museumpapier
- Afmeting
- 76 x 56 cm
- Samenwerking
- In samenwerking met de International Movement for Monetary Reform en oud-president van de Spaanse centrale bank Miguel Ordóñez. Een productie van cartograaf Carlijn Kingma in samenwerking met onderzoeksjournalist Thomas Bollen en onderzoeker Martijn Jeroen van der Linden
- Nu te zien
- Binnenkort
- Museumedities
- Beschikbaar als gelimiteerde giclée-editie. Bekijk in de shop
Until debt do us part
Welkom in De Vallei van Schuldenvrij Geld. Mijn naam is Deborah. Ik was vroeger investment banker. Het was mijn taak om rijke mensen nog rijker te maken, door hun geld voor hen te laten werken. Maar sinds de burgers om monetaire hervorming vroegen, is er veel veranderd. Ook voor mij. Mijn oude baan bestaat niet meer. Tegenwoordig gids ik mensen door onze nieuwe wereld, waarin het ongelukkige huwelijk tussen geld en schuld ten einde is gekomen. Ik heb mijn tijd gehad, maar laten we de fouten uit het verleden niet herhalen.
Financieel analfabetisme
"Er is een reden waarom het in de Confederatie ooit een misdaad was om een slaaf te leren lezen: geletterdheid is macht." Dit zijn de woorden van de Amerikaanse financieel journalist Matt Taibbi. In zijn beroemde polemiek uit 2009 probeerde hij bewustzijn te creëren over het financiële analfabetisme dat schuldslavernij tot ver in de 21e eeuw in stand hield. Door de wereld van de financiën nodeloos complex te maken, hadden de bankiers van vroeger onze democratie omgevormd tot een tweeledige staat, "met aangesloten financiële bureaucraten aan de bovenkant en nietsvermoedende klanten aan de onderkant."
Pas met de Wet op de Radicale Transparantie, aangenomen op het hoogtepunt van de Ultieme Financiële Crisis, werd slavernij eindelijk afgeschaft in al haar vormen, ook die waar mensen begin 21e eeuw zelfgenoegzaam voor wegkeken.
Hoewel officieel niemands eigendom, moest een groot deel van de bevolking geld lenen om de meest basale levensbehoeften te kunnen betalen. Zij werden vervolgens gedwongen hun kostbare tijd te verslaven in kledingfabrieken, distributiecentra en kantoortuinen, in ruil voor een schamel salaris. Als ze geluk hadden, dekte hun loon de rente op de hypotheken en persoonlijke leningen die ze hadden afgesloten om hun gezin van eten en onderdak te voorzien.
Vandaag de dag wordt het belang van financiële geletterdheid door iedereen erkend. Het is tegenwoordig heel gewoon dat kinderen leren financiële grootboeken te lezen voordat ze het alfabet foutloos kunnen opzeggen.
"Is het niet verschrikkelijk?"
Deze woorden waren vaak te horen op 21e-eeuwse etentjes, benefietavonden en duurzaamheidsevenementen. We zeiden ze in reactie op van alles, van erbarmelijke werkomstandigheden tot het feit dat jongeren geen huis konden kopen, tot het verdwijnen van de purperwiektortel uit het Braziliaanse regenwoud.
Uitroepen "is het niet verschrikkelijk" had een opmerkelijk effect — al was het maar op iemands zelfbeeld. Het gaf ons meteen zo'n goed gevoel over onszelf dat het elke druk wegnam om daadwerkelijk iets te doen aan de wortel van deze onrechtvaardigheden: de stroom van geld (of het gebrek daaraan). Terwijl de helft van de wereldbevolking nauwelijks toegang had tot liquide middelen, bleef de banksector bedrijven en hun oerrijke aandeelhouders overspoelen met makkelijk geld. Terwijl burgers onder een berg schuld werden bedolven.
Je geld waar je mond is
In de oude wereld hielden mensen hun levensbesparingen aan op bankrekeningen en verplichte pensioenfondsen, vaak zonder te beseffen dat bankiers hun geld gebruikten om ondernemingen te financieren die de ongelijkheid vergrootten en onze natuurlijke wereld uitputten. Het enige wat mensen zagen (of wilden zien) waren opzichtige gevels met slogans over het opbouwen van een betere wereld, en jaarlijkse brieven van het management over bankieren voor een betere toekomst, voor generaties lang. Zolang het rendement bleef binnenstromen, stelden onze klanten geen vragen.
De Wet op de Radicale Transparantie maakte een einde aan deze praktijk. De wet verplichtte banken en beleggingsfondsen om expliciet openbaar te maken waar elke euro of dollar van hun klanten werd geïnvesteerd. Dit gaf aanleiding tot een andere houding: "Zet je geld waar je mond is."
De 21e-eeuwse trend genaamd "impact investing" bleek weinig meer te zijn dan lippendienst aan investeren in maatschappelijk verantwoorde projecten. In plaats van hun geld simpelweg "op de bank" te zetten, investeren de meeste mensen nu actief in hun gemeenschap en hun wereld, en kan iedereen verantwoordelijk worden gehouden voor de sociale en ecologische gevolgen van hun keuzes. Als gevolg daarvan verloren de grote banken hun marktaandeel aan coöperatieve beleggingsfondsen, kredietunies, directe leenplatforms en crowdfundinginitiatieven die geld op fundamenteel andere manieren lieten stromen.
Om kortetermijnspeculatie, flitshandel en andere parasitaire praktijken van financiële tussenpersonen te ontmoedigen, werd de Tobin-belasting ingevoerd. Genoemd naar de Amerikaanse econoom James Tobin, werd deze belasting geheven op alle financiële transacties.
De best betaalde ambtenaren
Het is moeilijk te geloven, maar in de oude wereld werd de belangrijke publieke functie van geldschepping uitgevoerd door particuliere commerciële banken. De overheid was alleen betrokken via een instituut zonder democratische verantwoording, bestuurd door de bankiers zelf. Ze noemden het de centrale bank (of de Fed in de VS).
Maar de centrale bank had geen controle over de geldhoeveelheid. Centrale banken waren afhankelijk van de medewerking van commerciële banken, die belast waren met het scheppen van staatsgedekt geld. Commerciële banken toverden nieuw geld tevoorschijn bij elke banklening die ze verstrekten. Hoe meer leningen ze verstrekten, hoe meer geld ze schiepen, en hoe meer geldscheppingswinst — de zogenaamde seigniorage — er werd verdiend. Deze inkomsten vloeiden niet terug naar de overheid, maar stuwden juist de bankwinsten op. Bankiers golden lange tijd als de best betaalde "ambtenaren" ter wereld. Ik was er één van.
Een berg schuld
Maakten commerciële banken niet misbruik van dit voorrecht, door te veel geld en schuld te scheppen zodra de markten stegen, en te weinig tijdens een neergang? Zou dat niet leiden tot inflatie van vermogensprijzen en speculatie op de woningmarkt, terwijl productieve investeringen werden verdrongen? Dit zijn enkele van de meest gestelde vragen die schoolkinderen stellen tijdens hun jaarlijkse bezoek aan het Museum van de Monetaire Geschiedenis.
De antwoorden zijn evident. Natuurlijk maakten wij, de bankiers, gebruik van deze prachtige kansen om onszelf een mooie bonus te bezorgen. Zou u hetzelfde niet doen? Met terugkerende bank runs als inherent kenmerk van het ontwerp van het bankensysteem, kon het alleen overleven met publieke vangnetten. Zelfs onze jongste burgers kunnen uitleggen waarom deze formule van "winsten privatiseren en verliezen socialiseren" een moreel risico creëerde waardoor banken steeds meer geld schiepen, en een gelijke hoeveelheid schuld. Terwijl de banken hogere winsten zagen, steeg de mondiale schuld in 2021 naar een duizelingwekkende 350 procent van het bbp. De ongelijkheid nam verder toe.
De monetaire autoriteit
Na de Grote Depressie van de jaren dertig hadden wetenschappers al gepleit voor het loskoppelen van geld- en schuldschepping, in hun "Chicago Plan voor monetaire hervorming". Na de crisis van 2008 werd dit plan door een nieuwe generatie wetenschappers en burgerinitiatieven bijgewerkt voor het digitale tijdperk. De machtige banklobby slaagde er echter in hun voorstellen weg te zetten als "te radicaal".
Een digitale vorm van publiek geld werd pas eind jaren 2020 geïntroduceerd, met de meest onsexy naam denkbaar: Central Bank Digital Currency, of CBDC. Naast de saaie naam waren ook de functies beperkt — een poging om de winstgevendheid van het toen nog machtige bankenkartel te beschermen. Maar ondanks deze tekortkomingen opende de CBDC de deur naar verdere hervorming.
Na nog een reeks bank runs werd het banken verboden om langetermijninvesteringen te financieren met direct opvraagbare tegoeden. Uiteindelijk verloren ze hun voorrecht om staatsgegarandeerd geld te scheppen. Ook de centrale banken schaften we af. Nu hebben we onze Monetaire Autoriteit, een democratisch verantwoordingsplichtig instituut dat de publieke geldhoeveelheid schept en registreert in haar grootboek. Het is als een publiek aquaduct dat alle delen van de samenleving besproeit met schuldenvrij geld.
Tegenwoordig verbazen we ons erover: hoe konden mensen zo lang accepteren dat geld en schuld twee kanten van dezelfde munt waren? En dat is niet het enige waar we nu met verbijstering op terugkijken. Zelfs de overliquiditeitsbelasting op ongeïnvesteerd vermogen boven de 250.000 — nu een onmisbare bron van overheidsfinanciering — bestond nog niet. Geen wonder dat zoveel publieke voorzieningen zo'n slechte kwaliteit hadden!
Er zijn uitspraken teruggevonden die toegeschreven worden aan Miguel Fernández Ordóñez, een president van een centrale bank die later monetair hervormer werd. Ze werpen licht op waarom hij en zijn collega-centrale bankiers faalden om in actie te komen. Hij zei: "Als je voortdurend probeert een totale ineenstorting van het systeem te voorkomen, is er weinig tijd om de fundamentele oorzaken van instabiliteit te bestuderen." Pas drie jaar na zijn pensionering besefte hij hoe blind hij was geweest voor een voor de hand liggende eerste stap naar een beter systeem: burgers directe toegang geven tot een digitale vorm van veilig publiek geld. "Het is heel moeilijk om mensen kritiek te laten leveren op de instituties die hun salaris betalen," gaf Ordóñez later toe.
Als voormalig bankier kan ik het daar alleen mee eens zijn. Maar oh, wat mis ik mijn jacht, kijkend naar die zonsondergangen met een glas champagne in mijn hand.